AI tự chuyển tiền: Thông tư 53 đặt trần 100 triệu mỗi ngày
Thông tư 53/2026/TT-NHNN có hiệu lực từ 15/11/2026 và đang bị đọc thành "hạn mức chuyển tiền mới". TechVision đọc toàn văn Điều 4 và Điều 5: con số 10 triệu là ngưỡng xếp AI vào nhóm rủi ro cao, còn trần mà ngân hàng không được vượt khi để AI tự chuyển tiền cho khách là 100 triệu đồng mỗi ngày với cá nhân, 500 triệu với tổ chức.
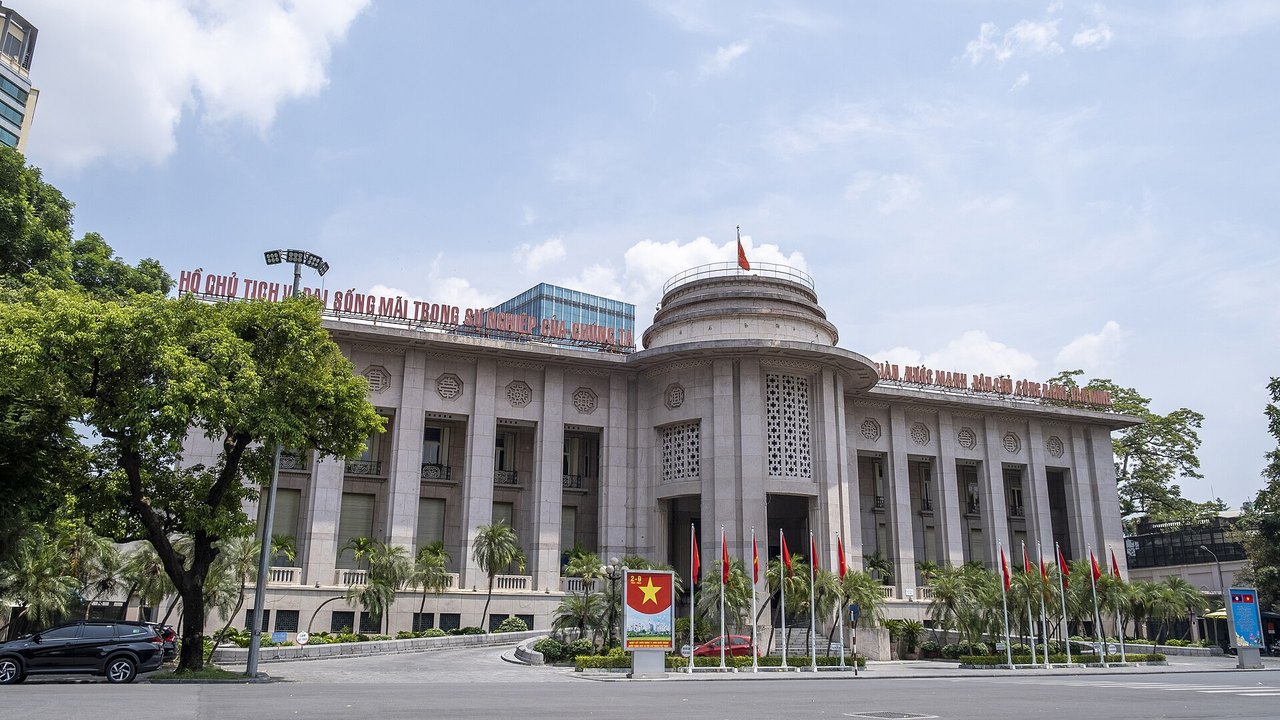
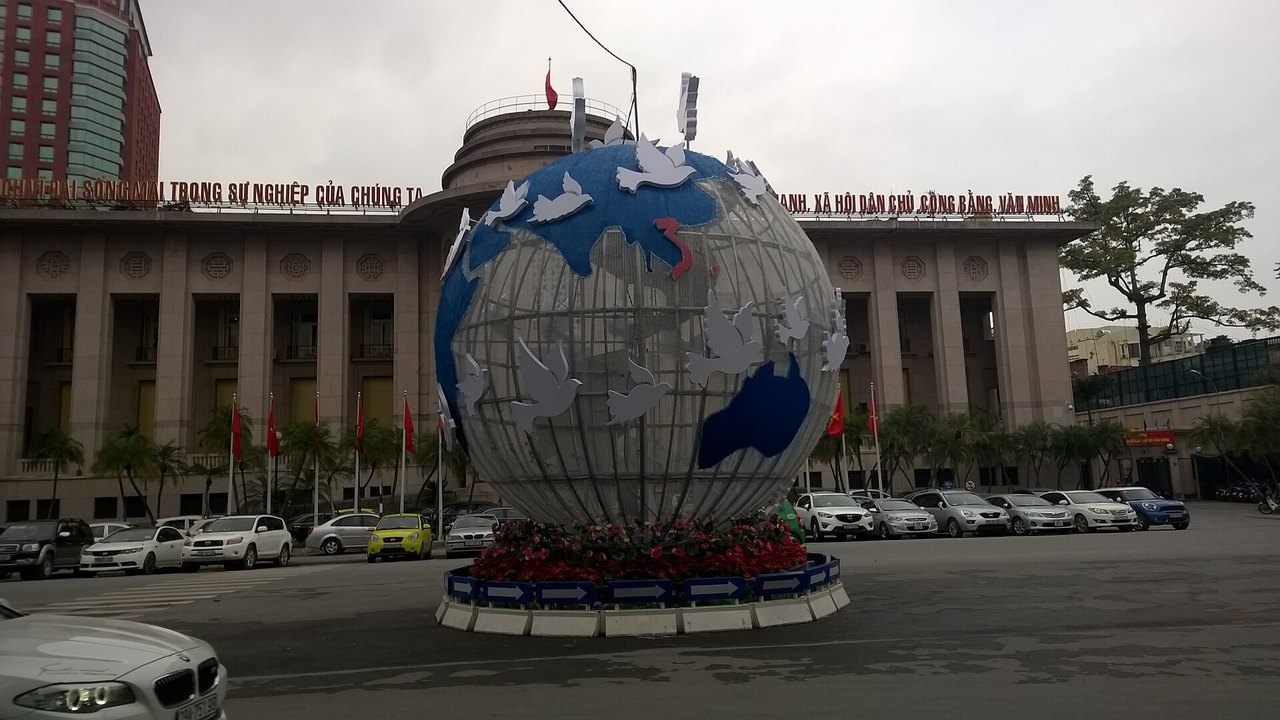
Trụ sở Ngân hàng Nhà nước Việt Nam ở Hà Nội, nơi ban hành Thông tư 53/2026/TT-NHNN ngày 30/9/2026. Ảnh: The Hanoian, Wikimedia Commons, CC BY-SA 4.0
Thông tư 53/2026/TT-NHNN ký ngày 30/9/2026, có hiệu lực từ 15/11/2026. Điều 4 xếp AI tự thực hiện thanh toán vào nhóm rủi ro cao khi giao dịch của cá nhân trên 10 triệu hoặc tổng ngày trên 20 triệu (tổ chức: trên 50 triệu hoặc 100 triệu). Đó là ngưỡng phân loại, không phải hạn mức chuyển tiền của người dùng. Điều 5 mới đặt trần: tổng giao dịch AI tự làm trong ngày không quá 100 triệu đồng với cá nhân, 500 triệu với tổ chức, và phải có thỏa thuận trước cùng công cụ để khách tạm dừng hoặc hủy. Tự bấm chuyển khoản vẫn theo quy định cũ.
Từ 15/11/2026, loạt tiêu đề kiểu “chuyển tiền từ 10 triệu, 20 triệu, 50 triệu, 100 triệu đồng có quy định mới” xuất hiện dày đặc, và nhiều người đọc xong tưởng rằng ngân hàng vừa đặt hạn mức chuyển khoản mới. Văn bản đứng sau các tiêu đề đó là Thông tư 53/2026/TT-NHNN của Ngân hàng Nhà nước, quy định về an toàn, quản lý rủi ro và điều kiện triển khai hệ thống trí tuệ nhân tạo trong ngành Ngân hàng.
TechVision đọc toàn văn thông tư thay vì đọc lại tiêu đề, vì có hai con số dễ bị nhầm với nhau. Con số 10 triệu đồng xuất hiện ở Điều 4 để phân loại rủi ro của hệ thống AI. Con số 100 triệu đồng một ngày xuất hiện ở Điều 5 như một trần giao dịch thực sự, và ít báo nhắc tới. Đọc đúng hai điều này mới biết thông tư đổi gì cho người dùng.
| Tên văn bản | Quy định về an toàn, quản lý rủi ro và điều kiện triển khai đối với việc ứng dụng hệ thống trí tuệ nhân tạo trong ngành Ngân hàng |
| Ngày ký | 30/9/2026, tại Hà Nội |
| Hiệu lực | 15/11/2026 (khoản 1 Điều 23); Điều 14 từ 1/1/2027; điểm b khoản 1 Điều 6 và Điều 21 từ 1/9/2027 |
| Căn cứ | Luật Trí tuệ nhân tạo số 134/2025/QH15, Nghị định 142/2026/NĐ-CP hướng dẫn Luật Trí tuệ nhân tạo |
| Áp dụng cho | Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức trung gian thanh toán, Tiền di động, công ty thông tin tín dụng và một số đơn vị khác của ngành |
| Ngưỡng rủi ro cao (Điều 4) | Cá nhân: giao dịch trên 10 triệu hoặc tổng ngày trên 20 triệu. Tổ chức: trên 50 triệu hoặc tổng ngày trên 100 triệu. Tín dụng AI tự quyết định: từ 50 triệu |
| Trần giao dịch (điểm g khoản 1 Điều 5) | AI tự thanh toán trong một ngày: không quá 100 triệu (cá nhân), 500 triệu (tổ chức), và không vượt hạn mức nội bộ của ngân hàng |
| Chuyển tiếp (Điều 24) | Hệ thống AI đã vận hành chính thức trước 15/11/2026 phải tuân thủ Chương II, III, IV từ 1/3/2027 |
Hai con số 10 triệu và 100 triệu thuộc hai điều khác nhau
Điều 4 của thông tư bắt mọi đơn vị phải phân loại hệ thống AI thành rủi ro cao, trung bình hoặc thấp trước khi triển khai. Với hệ thống AI tự thực hiện giao dịch điện tử trong hoạt động ngân hàng, thông tư xếp vào nhóm rủi ro cao nếu hệ thống có thực hiện tối thiểu một trong các loại giao dịch sau:
- Giao dịch thanh toán của khách hàng cá nhân có giá trị lớn hơn 10 triệu đồng, hoặc tổng giá trị giao dịch AI tự làm trong một ngày với một khách hàng lớn hơn 20 triệu đồng.
- Giao dịch thanh toán của khách hàng tổ chức có giá trị lớn hơn 50 triệu đồng, hoặc tổng trong một ngày lớn hơn 100 triệu đồng.
- Với AI tự quyết định cấp tín dụng: xử lý khoản cấp tín dụng từ 50 triệu đồng trở lên.
Chủ thể bị điều chỉnh ở đây là hệ thống AI của ngân hàng, không phải người gửi tiền. “Rủi ro cao” kéo theo nghĩa vụ nặng hơn cho ngân hàng, chẳng hạn khoản 1 Điều 5 yêu cầu hệ thống rủi ro cao phải có công cụ giám sát liên tục hoạt động của hệ thống. Nó không biến 10 triệu đồng thành hạn mức cho khách. Báo Tạp chí Thị trường Tài chính Tiền tệ cũng nhấn mạnh đúng điểm này: đây là ngưỡng phân loại rủi ro, không phải hạn mức chuyển tiền chung của dịch vụ ngân hàng số.
Trần 100 triệu đồng nằm ở một chỗ khác: điểm g khoản 1 Điều 5, trong phần điều kiện để ngân hàng được phép cho AI tự động hóa giao dịch thanh toán. Ở đó, tổng giá trị giao dịch do AI tự thực hiện trong một ngày của một khách hàng phải không vượt hạn mức theo quy định nội bộ của ngân hàng, nhưng không vượt quá 100 triệu đồng với khách hàng cá nhân và không vượt quá 500 triệu đồng với khách hàng tổ chức.
Nói gọn: ngưỡng 10 triệu quyết định ngân hàng phải kiểm soát hệ thống AI chặt tới đâu, còn trần 100 triệu quyết định AI được phép tự chuyển tối đa bao nhiêu mỗi ngày cho một khách. Hai con số thuộc hai câu hỏi khác nhau, và con số sau mới là giới hạn thật với tiền của bạn.
”AI tự động chuyển tiền” nghĩa là gì trong thông tư
Thông tư không nói về việc bạn mở app, gõ số tiền rồi bấm xác nhận. Đối tượng là hệ thống AI tự thực hiện giao dịch thanh toán thay cho khách theo quyền đã cấp, kiểu một trợ lý AI tự trả hóa đơn, tự đặt mua hoặc tự chuyển tiền theo yêu cầu bằng lời mà không cần bạn bấm từng bước. Đây chính là loại AI agent đang được các hãng công nghệ lớn quảng bá, và bài về AI Agent tự động hóa máy tính với CrewAI và AutoGen giải thích cơ chế chung của loại công cụ này.
Với ngân hàng, thông tư đặt ra một cổng vào có chủ đích. Muốn để AI tự thực hiện thanh toán, ngân hàng phải thỏa mãn một loạt điều kiện ở Điều 5, chứ không được bật tính năng rồi tính sau. Trong phạm vi các nguồn TechVision đã đọc, chưa thấy ngân hàng nào ở Việt Nam công bố chính thức dịch vụ cho AI tự chuyển tiền thay khách. Thông tư vì vậy giống một bộ luật chơi đặt trước khi tính năng xuất hiện hơn là phản ứng với một sự cố đã xảy ra.
Ngân hàng phải có gì trước khi cho AI chuyển tiền thay bạn
Điểm g khoản 1 Điều 5 liệt kê bốn yêu cầu, và đây là phần ảnh hưởng trực tiếp tới người dùng:
- Thỏa thuận trước. Khách và ngân hàng phải xác lập thỏa thuận cho phép AI tự thực hiện thanh toán. Thỏa thuận phải ghi rõ phạm vi giao dịch được tự động làm, hạn mức theo từng giao dịch và theo ngày, thời hạn hiệu lực, điều kiện tạm dừng. Khách có quyền chấm dứt bất kỳ lúc nào và ngân hàng phải thực hiện ngay.
- Xác minh chính chủ. Khi lập thỏa thuận, ngân hàng phải kiểm tra, đối chiếu thông tin nhận biết khách hàng, bảo đảm do chính chủ tài khoản, thẻ, ví điện tử hoặc người đại diện thực hiện. Nếu làm bằng phương tiện điện tử, tối thiểu phải khớp sinh trắc học kết hợp một hình thức xác nhận khác theo Thông tư 50/2024/TT-NHNN.
- Trần theo ngày. Tổng giao dịch AI tự làm trong ngày không vượt hạn mức nội bộ của ngân hàng và không quá 100 triệu đồng (cá nhân) hoặc 500 triệu đồng (tổ chức).
- Công cụ tạm dừng, hủy. Ngân hàng phải có công cụ cho phép khách chủ động tạm dừng hoặc hủy quyền cho AI tự thực hiện giao dịch thanh toán.
Trong bốn yêu cầu, điểm đáng đọc kỹ nhất là điểm iv. Trong phạm vi thỏa thuận đã xác nhận, các giao dịch do AI tự thực hiện không phải áp dụng bước xác nhận giao dịch theo điểm a, điểm c khoản 1 Điều 10 Thông tư 50/2024/TT-NHNN, và giá trị các giao dịch này không tính vào các chỉ số T, Tksth quy định ở Phụ lục 01 và Phụ lục 03 của Thông tư 50. Hiểu đơn giản: để AI làm việc được mà không phải gọi bạn xác nhận từng lần, thông tư cho phép bỏ bước xác nhận từng giao dịch, đổi lại phải khóa chặt ngay từ lúc ký thỏa thuận.
Điều này có hệ quả thực tế. Khi đã đồng ý, bạn mất lớp xác nhận từng giao dịch quen thuộc, nên giới hạn mình viết vào thỏa thuận mới là lớp bảo vệ chính. Bạn sẽ không còn cơ hội bấm “hủy” ở từng lần chuyển, chỉ còn cơ hội đó ở lúc cấp quyền và ở công cụ tạm dừng.
Con người vẫn phải nắm nút dừng
Khoản 2 Điều 5 bổ sung phần kiểm soát từ phía ngân hàng. Bộ phận giám sát hệ thống AI phải có đủ quyền hạn và năng lực để ghi đè, điều chỉnh, tạm dừng quyết định của AI, hoặc kích hoạt cơ chế ngắt khẩn cấp để dừng hay cô lập hệ thống khi cần. Mọi lần can thiệp phải được ghi lại tối thiểu gồm nội dung, thời gian, người thực hiện và lý do.
Khoản 1 Điều 5 cũng bắt ngân hàng bảo đảm phân biệt được giao dịch do AI tự làm với giao dịch do người làm. Điều này giúp bạn và ngân hàng truy lại một khoản tiền đi ra từ đâu khi có khiếu nại, thay vì cả hai bên không biết là máy hay người bấm.
Bản tin ngắn của kênh Lượn Lờ Phố về quy định AI tự động chuyển tiền thuộc nhóm rủi ro cao từ 15/11. Nội dung video là bản tóm tắt, số liệu chuẩn nằm ở Điều 4 và Điều 5 của thông tư. Nguồn: YouTube Lượn Lờ Phố
Lịch hiệu lực: không phải mọi thứ có hiệu lực cùng ngày
Khoản 1 Điều 23 cho thông tư có hiệu lực từ 15/11/2026, nhưng có ba ngoại lệ. Điều 14 có hiệu lực từ 1/1/2027. Điểm b khoản 1 Điều 6 và Điều 21 có hiệu lực từ 1/9/2027, riêng Điều 21 không áp dụng sớm hơn cho đơn vị có hệ thống AI rủi ro cao.
Điều 24 là điều chuyển tiếp quan trọng nhất với hệ thống đã chạy. Các hệ thống AI được đưa vào vận hành chính thức trước 15/11/2026 phải tuân thủ các quy định về bảo đảm an toàn, quản lý rủi ro và điều kiện triển khai ở Chương II, III, IV từ 1/3/2027. Nói cách khác, một công cụ AI ngân hàng đang chạy hôm nay vẫn có khoảng ba tháng rưỡi để hoàn thiện hồ sơ và kiểm soát.
Với người dùng Việt, thông tư đổi gì và không đổi gì
Không đổi: cách bạn tự chuyển khoản, quét QR hay rút tiền. Hạn mức theo ngày, theo lần và cách xác thực hiện có của ngân hàng vẫn là các quy định cũ, nên bài viết nào bảo “từ 15/11 chuyển trên 10 triệu bị siết” là đọc nhầm Điều 4.
Đổi, nhưng chủ yếu ở tương lai gần: nếu ngân hàng của bạn sau này mời bật tính năng “để AI thanh toán giúp”, đó sẽ là một thỏa thuận có khung pháp lý rõ. Bạn có quyền biết phạm vi được làm, hạn mức từng lần và từng ngày, thời hạn hiệu lực, và có quyền hủy bất cứ lúc nào. Cũng cần chú ý rằng AI tự làm được nhiều nhất 100 triệu đồng mỗi ngày với cá nhân là trần pháp lý. Hạn mức nội bộ của ngân hàng có thể thấp hơn, và hạn mức bạn tự đặt trong thỏa thuận hoàn toàn có thể thấp hơn nữa.
Nếu sau này gặp lời mời bật tính năng này, ba câu hỏi nên đặt trước khi bấm đồng ý:
- Thỏa thuận cho AI làm được những loại giao dịch nào, và có gồm chuyển tiền tới người nhận mới không?
- Hạn mức mỗi lần và mỗi ngày là bao nhiêu, bạn có thể đặt thấp hơn mức tối đa của ngân hàng không?
- Nút tạm dừng hoặc hủy nằm ở đâu trong app, và có hiệu lực ngay không?
Rủi ro lừa đảo đi kèm: thỏa thuận cũng có thể bị lợi dụng
Cơ chế “một lần đồng ý, nhiều lần tự chuyển” tạo một bề mặt mới cho kẻ gian. Kẻ lừa đảo có thể dụ người dùng ký thỏa thuận cho một “trợ lý AI” giả hoặc cài ứng dụng giả mạo xin quyền thanh toán. Thông tư yêu cầu ngân hàng xác minh chính chủ khi lập thỏa thuận, nhưng bạn vẫn là người quyết định có cấp quyền hay không. Nếu bạn muốn xem lại các kịch bản lừa đảo đang phổ biến, bài 25 kịch bản lừa đảo mạng 2026 liệt kê các chiêu công an cảnh báo, và bài về MoMo, siêu ứng dụng AI cho thấy các ứng dụng thanh toán đang đưa AI vào sản phẩm như thế nào.
Một nguyên tắc đơn giản: chỉ cấp quyền cho AI thanh toán trong ứng dụng chính thức của ngân hàng, không qua đường link gửi tin nhắn, và đặt hạn mức thấp hơn nhiều so với mức tối đa cho tới khi bạn thấy chắc.
TechVision đọc từ nguồn nào và còn thiếu gì
Số hiệu, ngày ký, điều khoản và các con số trong bài lấy từ toàn văn Thông tư 53/2026/TT-NHNN đăng trên LuatVietnam, đối chiếu với VietnamPlus, Tạp chí Thị trường Tài chính Tiền tệ và Dân Trí, các báo đều khớp về ngưỡng và trần. TechVision chưa mở được bản PDF chính thức trên trang Ngân hàng Nhà nước, nên nếu cần trích dẫn pháp lý, hãy đối chiếu lại bản gốc ở cổng Ngân hàng Nhà nước hoặc Công báo. Bài này là tin chính sách, không phải tư vấn pháp lý hay tài chính.